
La caducidad es un modo de finalización del procedimiento administrativo, que adquiere transcendencia cuando se trata de procedimientos iniciados de oficio en los que se ejercen potestades sancionadoras. Dicho instituto es de especial interés para las Comunidades de Regantes, al ostentar en muchas ocasiones la consideración de interesadas en los procedimientos sancionadores incoados por los Organismos de Cuenca.
Leer másArchivos de la categoría: General
Comunidades de Regantes. Obtención de la condición de beneficiarias de subvenciones
Constituye el objeto del presente análisis determinar si, a los efectos de lo dispuesto en el artículo en el artículo 13.3 bis de la Ley 38/2003, de 17 de noviembre, General de Subvenciones, y para la obtención de la condición de beneficiarias, las Comunidades de Regantes se encuentran sometidas a los plazos de pago previstos en la Ley 3/2004, de 29 de diciembre, por la que se establecen medidas de lucha contra la morosidad en las operaciones comerciales (BOE núm. 314, de 30 de diciembre de 2004). Lo anterior, indudablemente, amén de lo que se establezca en la respectiva norma […]
Leer más
Aplicación retroactiva Planes Hidrológicos
La inveterada dilación en la tramitación de los expedientes administrativos por parte de los Organismos de Cuenca, produce en muchas ocasiones la consecuencia de que su resolución tenga lugar durante la vigencia del nuevo Plan Hidrológico en vigor en dicho momento (actualmente el RD 35/2023, de24 de enero).
Leer más
Registro de ALIAS
Es muy usual que las Comunidades de Regantes remitan mensajes de texto para comunicar cuestiones de interés a sus comuneros, identificándose con un alias; esto es, con un nombre alfanumérico (letras, números combinados con letras u otros caracteres), en lugar de con un número de teléfono.
Leer más
La convocatoria de las Asambleas Generales de las Comunidades de Regantes “intracomunitarias”. Su publicación en el BO correspondiente.
En el artículo de este blog titulado “La convocatoria de las Asambleas Generales de las Comunidades de Regantes. Su publicación en el BOE”, analicé el artículo 218 del Reglamento del Dominio Público Hidráulico tras la reforma operada por el Real Decreto 665/2023, de 18 de julio (BOE del 31 de agosto).
Leer más
La actividad de las Comunidades de Regantes
El carácter agrícola de la actividad desarrollada por las Comunidades de Regantes, y la afectación a actividades de tal naturaleza (agrícola) de sus infraestructuras, instalaciones y obras, constituye un presupuesto que transciende a numerosos ámbitos.
Leer más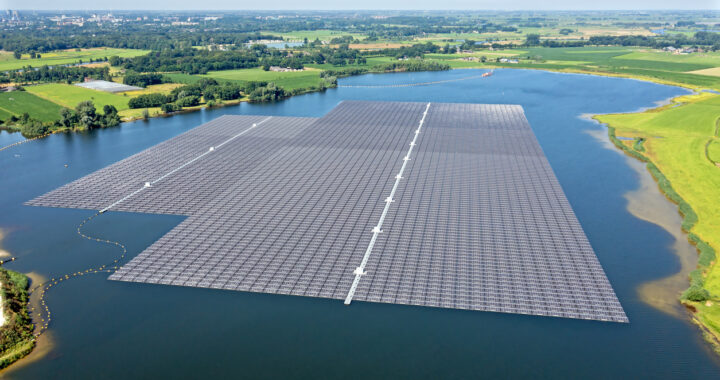
Fotovoltaicas flotantes en embalses y sobre infraestructuras hidráulicas
La posibilidad de instalación de plantas solares fotovoltaicas en dominio público hidráulico, o sobre las infraestructuras hidráulicas, abre nuevas oportunidades para aumentar la capacidad eléctrica de origen renovable, especialmente en situaciones de escasez de suelo disponible.
Leer más
Infraestructura de riego & Utilización exclusiva medios de producción ajenos
El índice corrector «utilización de medios de producción ajenos en actividades agrícolas», viene regulado en las Órdenes que anualmente desarrollan el método de estimación objetiva del Impuesto sobre la Renta de las Personas Físicas y el régimen especial simplificado del Impuesto sobre el Valor Añadido. En concreto, y por citar la última, la Orden HFP/1359/2023, de 19 de diciembre, señala que sobre el rendimiento neto minorado se aplicará, cuando corresponda, el siguiente índice corrector:
Leer más
La participación de las Comunidades de Regantes en la actualización del SIGPAC
En el BOE del 29 de diciembre de 2022 se publicó el Real Decreto 1047/2022, de 27 de diciembre, por el que se regula el sistema de gestión y control de las intervenciones del Plan Estratégico y otras ayudas de la Política Agrícola Común.
Leer más
La convocatoria de las Asambleas Generales de las Comunidades de Regantes. Su publicación en el BOE.
La convocatoria de las Asambleas Generales de las Comunidades de Regantes se regula en el artículo 218 del Real Decreto 849/1986, de 11 de abril, por el que se aprueba el Reglamento del Dominio Público Hidráulico (RDPH).
Leer más